
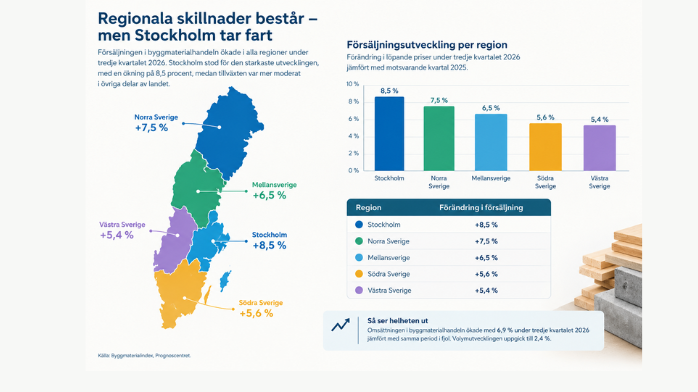
Försäljningen i byggmaterialhandeln ökade med 6,9 procent under tredje kvartalet jämfört med samma period i fjol. Stockholm stod för den starkaste regionala utvecklingen, med en försäljningsökning på 8,5 procent. Samtidigt fortsätter återhämtningen i hela landet, men i något lugnare takt än under andra kvartalet.
Det visar det senaste Byggmaterialindex, som tas fram av Prognoscentret på uppdrag av Byggmaterialhandlarna. Mätt på jämförbara enheter ökade omsättningen med 6,9 procent under tredje kvartalet 2026, medan den uppskattade volymutvecklingen var 2,4 procent.
Skillnaden är viktig: omsättningen mäter försäljningen i kronor, medan volymutvecklingen uppskattar förändringen när priseffekter räknats bort.
Sett över rullande tolv månader ökade omsättningen med 6,7 procent och volymen med uppskattningsvis 3,5 procent. För 2026 hittills uppgår motsvarande utveckling till 6,5 respektive 3,1 procent. Efter flera år med negativ volymutveckling vände marknaden uppåt i slutet av 2025, och den positiva trenden består.
Samtliga regioner redovisade positiv försäljningsutveckling under tredje kvartalet, men skillnaderna är tydliga. Stockholm ökade mest, följt av norra Sverige.
Stockholm utmärker sig genom en tydlig förstärkning efter en mer återhållsam utveckling under 2025 och början av 2026. Norra Sverige behåller samtidigt en stark position, medan övriga regioner fortsätter att växa. Tillväxttakten har dock dämpats i flera regioner jämfört med andra kvartalet.
Framtidstron på högsta nivån sedan 2021
Byggmaterialhandlarnas framtidsindex har stigit till 4,0, den högsta nivån sedan 2021. En nivå över 3,0 motsvarar en förväntan om oförändrad omsättning och indikerar att branschens syn på marknadsutvecklingen har förbättrats.
Patric Lindqvist, senior analytiker på Prognoscentret, bedömer att återhämtningen fortsätter, men i mer måttlig takt. Stigande reallöner, ett ökat bostadsbyggande och ett uppdämt renoveringsbehov ger stöd åt efterfrågan. Samtidigt begränsas utvecklingen av en svag arbetsmarknad samt högre energi- och finansieringskostnader.
– Utvecklingen bekräftar att återhämtningen har fått fäste, men också att den går in i en mognare och mer måttlig fas. Mot slutet av året väntas starkare jämförelsetal från 2025 dämpa månadstalen, vilket kan ge intryck av en tydligare inbromsning än vad den underliggande efterfrågan motiverar. Stigande reallöner, ett ökat bostadsbyggande och ett uppdämt renoveringsbehov ger fortsatt stöd, medan en svag arbetsmarknad och högre energi- och finansieringskostnader begränsar uppsidan. Vår bedömning är därför att tillväxten fortsätter, men i lugnare takt och med konsument- och renoveringsmarknaden som främsta drivkrafter, säger Patric Lindqvist.
Även Monica Björk, vd för Byggmaterialhandlarna, betonar vikten av att återhämtningen blir uthållig och omfattar fler delar av branschen.
– Efter flera utmanande år är det välkommet att marknaden fortsätter åt rätt håll. Enstaka starka kvartal är bra men det viktiga är att återhämtningen blir uthållig och kommer fler delar av branschen till del. Vi hoppas nu på en utveckling där både nybyggandet och renoveringsaktiviteten successivt kan bidra mer till efterfrågan, säger Monica Björk.